AI会計実験

AIに税率差異分析をやらせてみた|ChatGPTは公認会計士の「なぜ?」にどこまで迫れる?

とみきち|公認会計士大手監査法人で約20年、監査・会計業務に従事。会計基準の改正・実務上の論点をわかりやすく解説するとともに、「会計・経理の仕事をAIにどこまで任せられるのか?」をテーマに、生成AIの会計実務への活用も検証しています。決算で...
会計基準アップデート

【2026年9月期】半期報告書は何が変わる?作成上の7つの留意点を実務目線で解説

とみきち|公認会計士大手監査法人で約20年、監査・会計業務に従事。会計基準の改正・実務上の論点をわかりやすく解説するとともに、「会計・経理の仕事をAIにどこまで任せられるのか?」をテーマに、生成AIの会計実務への活用も検証しています。202...
開示制度アップデート

【2026年度】有価証券報告書レビューは何を見る?人的資本が重点テーマに|金融庁の審査ポイントと実務対応

とみきち|公認会計士大手監査法人で約20年、監査・会計業務に従事。会計基準の改正・実務上の論点をわかりやすく解説するとともに、「会計・経理の仕事をAIにどこまで任せられるのか?」をテーマに、生成AIの会計実務への活用も検証しています。202...
会計基準アップデート

【2026年9月版】ASBJの開発計画を読む|金融商品・電子決済手段・排出量取引・のれんで経理が今確認すべきこと

ASBJが2026年9月に公表した開発計画を、金融商品・電子決済手段・排出量取引・のれんの論点別に整理。経理・財務担当者が今確認すべき実務対応を解説します。
会計基準アップデート

【2026年公開草案】ステーブルコインの会計処理は何が変わる?外国信託型第4号電子決済手段と連結CFを解説

2026年8月公表のステーブルコイン会計に関する公開草案を解説。第3号電子決済手段の裏付け資産規制と会計処理、外国信託型第4号電子決済手段、連結キャッシュ・フロー計算書での「現金」の扱い、実務上の確認点を整理します。
会計基準アップデート

【2026年9月】のれん償却は維持へ|非償却の選択制は見送り、ASBJが検討する2つの論点

2026年9月、ASBJはのれんの償却に関する課題を新規テーマに設定。非償却の選択制・営業外費用化は見送られ、現行の規則的償却は維持されます。償却期間・方法と償却前営業利益の情報提供で何が検討されるのか、実務対応を解説します。
会計基準アップデート

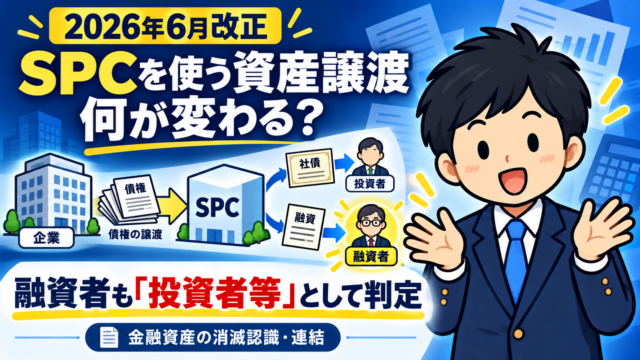
2026年改正|SPCへの金融資産譲渡は何が変わる?融資者を含む消滅認識・連結の実務対応

2026年6月公表の改正を解説。SPCへの金融資産譲渡で融資者も投資者等として扱う明確化、消滅認識・連結への影響、適用時期と実務対応を整理します。
会計基準アップデート

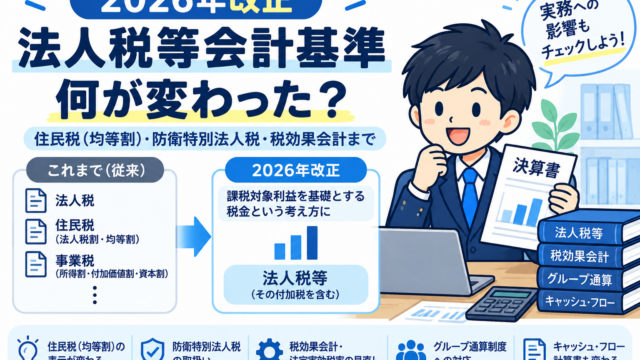
【2026年改正】法人税等に関する会計基準は何が変わる?住民税(均等割)・税効果会計までわかりやすく解説

2026年7月公表の「法人税等に関する会計基準」改正を公認会計士がわかりやすく解説。住民税(均等割)の表示変更、防衛特別法人税、税効果会計、法定実効税率、キャッシュ・フロー計算書への影響、適用時期まで、経理実務で押さえるポイントを整理します。
会計基準アップデート

【2026年改正】後発事象に関する会計基準が新設|評価期間・新たな注記・実務対応を解説

2026年1月公表の企業会計基準第41号「後発事象に関する会計基準」を解説。評価期間、確認日、公表承認の注記、期中財務諸表への影響と実務対応を整理します。
AI会計実験

AIに試算表分析を任せてみた|ChatGPTで月次決算の増減・異常値を分析する方法

ChatGPTに試算表分析を任せると、どこまでできる?公認会計士が架空の試算表を使い、増減分析・財務指標・異常値・勘定科目間の関係を3段階のプロンプトで検証。AIが会計士の「違和感」を発見できるのか、実際の分析結果と重大なミスまで公開します。